不少人征信干干净净,无逾期、不乱申请,租东西却频频免押被拒,大数据分数始终上不去。多数人都忽略一个隐形扣分关键点:生活信息频繁变动。频繁换手机号、改住址、换设备登录、更换从业信息,这些日常小事不上征信,却会被风控标记为高风险。
今天风险司南拆解冷门知识:为啥越爱折腾个人信息,大数据评分越吃亏?
一、独家干货:征信不看,大数据评分严查
大众只知道信用看 “还不还钱”。但完整的大数据风控,看两大核心:
1、履约能力:有无逾期、欠费、违约记录
2、身份稳定性:这个人长期稳不稳定、好不好追溯
绝大多数纯白征信、无逾期低分用户,全部栽在第二项:身份稳定性不足。
风控底层逻辑很现实:手机号、住址、设备越固定,代表生活、收入、状态越稳定,履约风险极低;频繁变动信息,系统直接判定:失联风险大、状态浮动大、风险不可控。
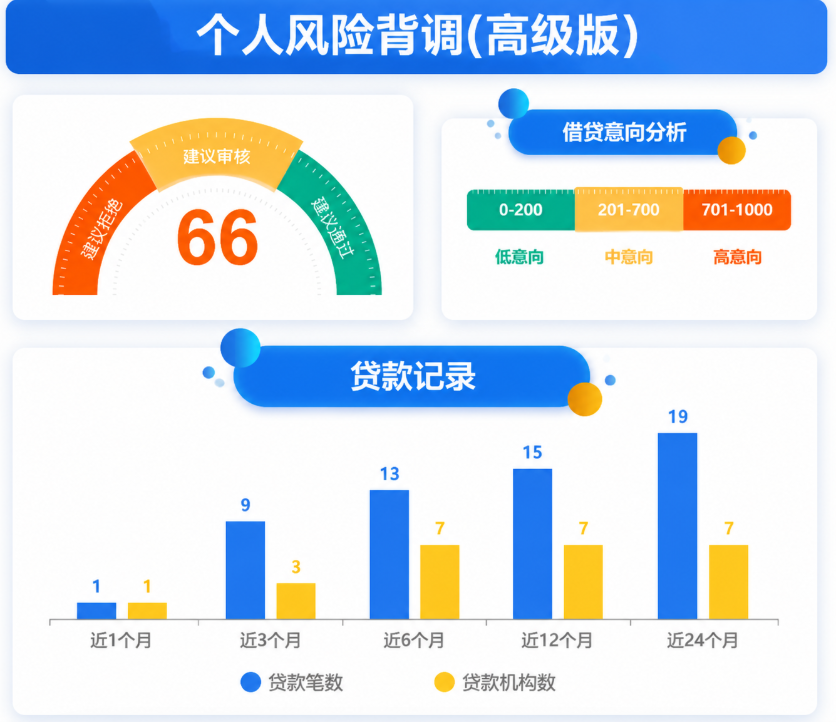
二、科学自查大数据评分建议
很多人一听说大数据会影响贷款,就隔三差五反复查询,其实查得太勤没有好处,找对方式、把控频率才是关键。
1、不要跟风高频查询自查不会拉低你的大数据评分,但没必要月月查。频繁查看,也不会让分数变高,还容易造成心理焦虑。
2、这几个时间点,才适合去查
①日常无借款计划:每 6‑12 个月查一次,做常规摸底,了解自身账户、申请记录状态即可。
②准备申请房贷、大额信贷:提前 1‑3 个月自查,留出时间发现问题、做调整,不要临申请才去查。
③贷款被拒之后:立刻查一次,找到被扣分项,不要盲目继续提交申请。
3、自查重点看什么,别只盯着分数不要只看最终得分,重点核对 4 件事:
①名下在用授信账户数量
②近一段时间申请、机构查询记录
③是否有自己遗忘的小额借贷账户
④有没有逾期、风险类标记
分数只是结果,找到背后的问题,才有调整的方向。
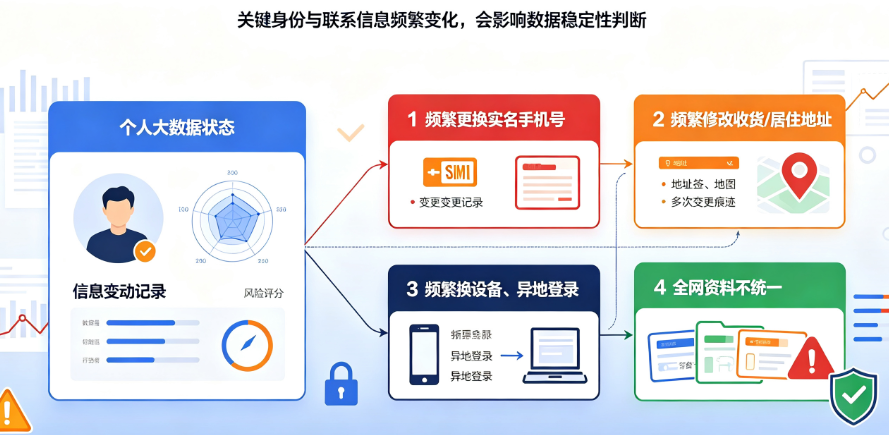
三、4种高频 “改信息” 行为,悄悄毁掉你的大数据
1、频繁更换实名手机号
一年换2次以上、新号入网时间短
触发标签:身份沉淀不足、失联风险高
2、频繁修改收货/居住地址
跨城搬家、常住地址频繁变动
触发标签:生活流动性强、稳定性薄弱
3、频繁换设备、异地登录
经常换新手机、异地IP登录、多设备切换
触发标签:设备异常、账号风险波动
4、全网资料不统一
各平台手机号、住址、工作填写不一致
触发标签:信息错乱、身份匹配度低、疑似冒用风险
四、为什么信息不稳比小额逾期更致命?
很多人以为小额欠费最伤分,其实信息不稳定才是隐形扣分王。
1、小额逾期结清即可修复,信息紊乱标签会留存3–6个月
2、逾期是单次偶然失误,频繁改信息是持续性高危行为
3、征信只盯履约,大数据重点考核用户长期稳定性画像
行业真实现状:大量卡在60分及格线的用户,不是违约太多,是太 “不稳定”。
五、中招自测:你被稳定性风控盯上了吗?
满足任意2条,你的大数据已经偏乱:
1、近1年更换手机号≥2次
2、半年内频繁修改收货地址
3、经常换新手机、异地登录账号
4、各平台个人资料填写不统一
5、无任何逾期,但免押、授信频繁被拒
六、3–6个月养好稳定大数据评分
1、锁死主力手机号
尽量长期固定一个实名号码,不要随意注销更换,新号码建议稳定使用半年以上。
2、全网信息统一化
把支付、外卖、出行、信贷平台的地址、手机号、职业信息全部统一,消除错乱风险标签。
3、固定常用设备登录
减少频繁换机、异地登录、陌生设备授权,维持账号设备稳定性。
4、静态养号周期
连续3–6个月不随意改动核心个人信息,系统会自动刷新用户画像,风险标签逐步清零。
关于大数据评分的常识风险司南就分享这么多,看懂规则、避开误区,才不会莫名吃亏。