大多数人换手机号,都是直接解绑、注销旧号、换新使用,完全没把这件事和个人信用、大数据风控挂钩。在大家的认知里:不就是换个联系方式,怎么会影响贷款资质?但现实中,很多人征信干净、没有逾期负债,就因为贸然更换手机号,大数据评分直接断崖式下跌,后续申请贷款、开通授信、免押租赁统统被拒,始终找不到问题根源。
内行都知道一个冷门风控真相:更换手机号,是个人大数据系统重点监测的高危操作。看似简单的日常操作,实则极易触发风控预警。今天风险司南就深度拆解其中猫腻,解答大家最关心的高频问题,分享换号专属避坑干货。
一、换手机号为什么会拉低个人大数据评分?
很多人疑惑,逾期、欠钱才会影响信用,换手机号凭什么被风控扣分?其实大数据风控,从来不只看逾期和负债,账号稳定性、行为连贯性才是核心评分标准。
1、手机号是所有金融账号的核心绑定标识,网贷、支付、分期、租赁等平台全部关联绑定。突然换号,会直接打破长期稳定的账号画像,被系统判定为个人资质不稳定。
2、在风控逻辑里,频繁更换手机号的用户,大概率存在规避逾期记录、隐藏个人负债、频繁资金周转的风险,系统会直接降低你的综合信用评分。
3、更换手机号只会变更联系方式,名下的授信记录、账户痕迹、风控标签不会自动清除,极易出现数据错位、信息断层的情况,直接触发风控预警。
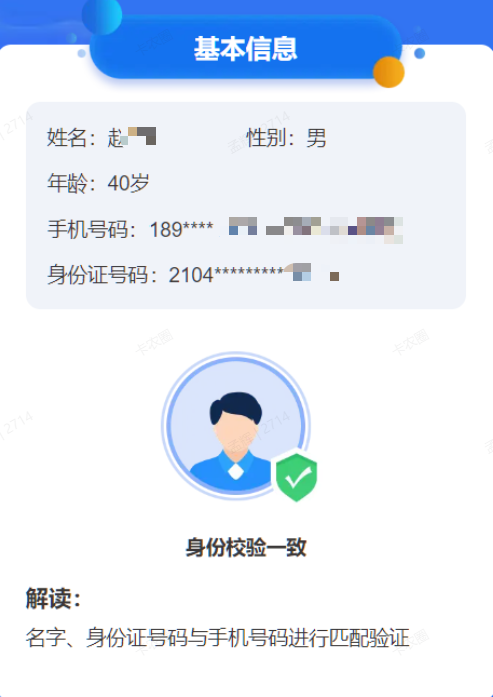
二、换号前不查个人大数据报告,必踩这4个隐形大坑
以下这4个风险,征信完全查不到,只会记录在个人大数据里,也是多数人换号后资质变差的核心原因:
1、闲置僵尸账户无法注销,多头授信永久扣分
很多人名下有大量遗忘的小额分期、先用后付、免押租赁账户,长期闲置不用。旧手机号注销后,无法接收验证码,这些账户彻底没法注销,会一直挂在个人名下,持续判定为多头授信,长期拉低评分。
2、隐形小额瑕疵无法修复,风控污点一直留存
水电费代扣、小额租赁、短期分期的轻微逾期,不会上传征信,但会录入大数据。换号前没排查清楚,后续收不到账单提醒、无法自主申诉修复,这些小瑕疵会长期影响信贷审批。
3、账号数据断层,被标记为异常高危账号
长期用旧手机号、固定设备操作金融业务,突然更换手机号,账号信息、登录轨迹全部变更,系统会判定账号存在被盗、冒用风险,直接打上异常风控标签。
4、接手二手手机号,无辜背负他人风控污点
这是最容易被忽略的坑!注销的手机号会被运营商回收二次放号。如果你办理的是二手号码,前任机主的逾期、多头借贷、风控黑名单记录,大概率会关联到你的账号,导致你莫名被风控、评分暴跌。
三、换号前自查个人大数据报告,重点需要核对哪几项内容?
换号个人大数据报告不用看得太复杂,只要盯紧这4个关键点,提前处理好,基本不会踩风控坑:
1、没用但没注销的授信账户
看看名下有没有闲置的分期、租赁、先用后付账号。旧号一旦注销收不到验证码,这些账号就锁死删不掉,一直挂在名下拉低分数。
2、不起眼的小额逾期瑕疵
水电费、租金、小额账单这类逾期,不上征信,但大数据全部记录。换号后不好补救,查到就赶紧结清处理。
3、陌生设备、异地异常登录
检查有没有异地、陌生手机登录过金融账号。有异常赶紧改密码、清设备,避免换号后账号出问题,留下风控污点。
4、近期频繁点额度、乱申请记录
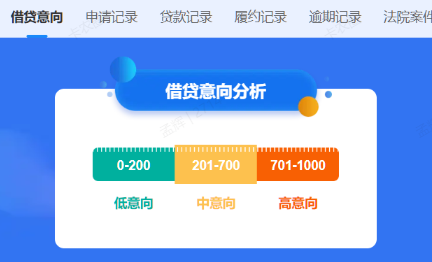
最近半年如果经常测额度、到处申请借款,会被判定缺钱、资金不稳。先安静养一段时间号,再换手机号更稳妥。
四、换手机号专属风控流程,新手直接照做
想换手机号又不影响大数据资质,按这几步做就稳了:
1、换号前3天先查一遍大数据,把隐形逾期、闲置账户、异常记录全部排查清楚。
2、把所有不用的小额授信、租赁、分期账号全部注销,减少多头账户风险。
3、先把所有支付、金融平台的绑定手机号换成新号,确认全部换完再注销旧号。
4、换号后老实养2个月号,别乱点额度、别乱申请贷款,平稳度过风控观察期。
写在最后
很多人大数据评分变差,根本不是欠了大钱逾期,大多都是换手机号、换手机、修改个人信息这些小事导致的。手机号在风控系统里就是你的身份凭证,每次更换都会被系统详细记录下来。
换手机号之前花几分钟查下个人大数据报告,清理掉没用的账户和隐藏的不良记录,看着不起眼,其实就是在守护自己的信用。提前排查到位,就不会莫名其妙被风控、申请贷款屡屡被拒,轻松保住你的优质大数据评分。
今天风险司南就给大家分享到这里,弄懂个人大数据报告这些细节,自己心里也能更有底。