多久查一次大数据报告最安全?频繁自查会扣分吗?今天风险司南用风控逻辑讲清楚这两个问题,避开90%的自查坑。
一、先辟谣:频繁自查大数据报告,到底有没有负面影响?
直接说结论:个人在正规平台主动自查大数据,不会扣分、不会留风控痕迹、不会影响任何审核。
很多人被“查一次扣一分”的谣言吓住了,其实是不清楚两种查询的区别:
✅️个人自查=软查询(零风险)
自己看自己的报告,仅本人可见,不同步给任何金融机构,不纳入风控考核。相当于自己照镜子,没人知道。
✅️平台授权查询=硬查询(有风险)
点“测额度”“申请借款”时授权平台查你的数据,会留公开查询记录。短期次数过多,会被判定“资金需求旺盛”,直接拉低评分。
真正扣分的从来不是自查,是乱点“测额度”。
二、自查大数据报告的真正目的是什么?
很多人自查只看一眼分数高低,完全浪费了自查的价值。正规自查的核心作用是:
①排查非本人操作的陌生授信、注册、查询记录,及时申诉解绑
②找出征信不显示的小额履约逾期、扣费瑕疵,及时修复
③梳理名下冗余僵尸账户,针对性注销,降低多头授信风险
④查看设备、登录异常记录,及时整改,提升账号稳定性
三、大数据报告里的异常信号,你能看懂几个?
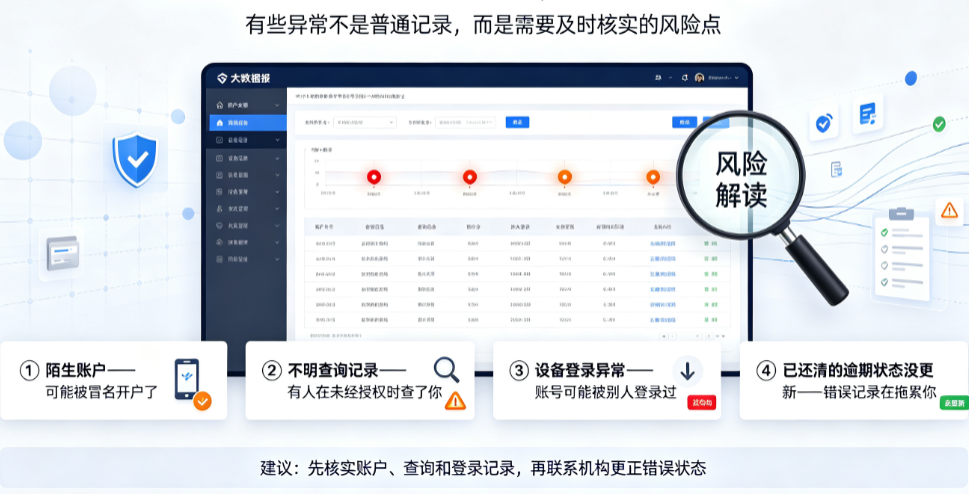
很多人查完报告,只看一个分数就关了。真正有价值的不是那个总分,是容易被忽略的异常信号。
① 陌生账户——可能被冒名开户了
出现完全不认识的平台,且显示有额度或记录,大概率是身份信息被冒用注册。放任不管,后续可能产生真实借款。
② 不明查询记录——有人在未经授权时查了你
如果有人在你不知情时调用了你的数据,报告里会留下记录。需要及时核实处理。
③ 设备登录异常——账号可能被别人登录过
不认识的设备或IP地址,说明账号可能被他人非法登录。建议改密码并核查有无异常操作。
④ 已还清的逾期状态没更新——错误记录在拖累你
显示“逾期未结清”但你早就还了,是数据没同步。联系平台客服更新即可,别让错误数据一直影响评分。
四、不同人群自查频率对照表
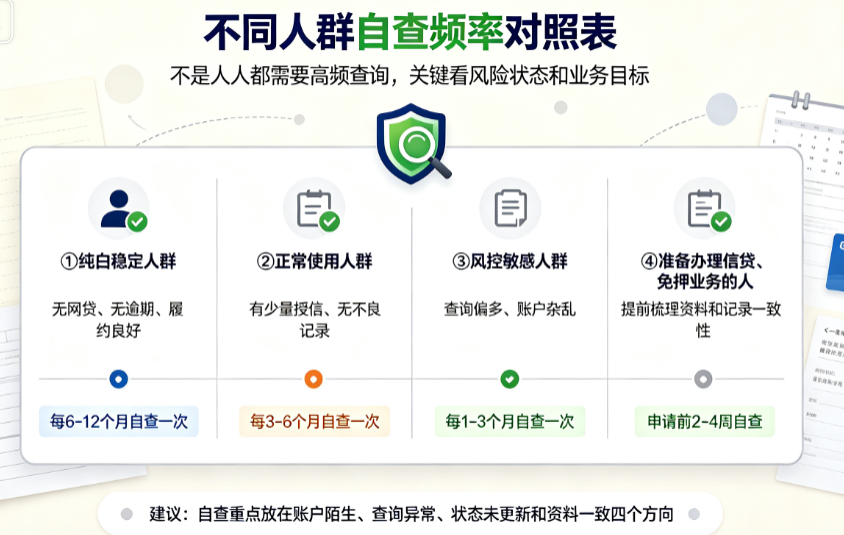
没有统一的固定次数,按自己的情况来:
①纯白稳定人群(无网贷、无逾期、履约良好)
每6个月自查一次。底子干净,不用频繁查,半年一次排查信息被盗用就够了。
②正常使用人群(有少量授信、无不良记录)
每3个月自查一次。日常用免押租赁、先用后付的,定期查能及时发现小额履约瑕疵,维持稳定评分。
③风控敏感人群(查询偏多、账户杂乱)
每月自查一次。近期申请多、闲置账户多、经常换设备登录的,属于临界人群,每月监控分数变化,及时止损。
④准备办理信贷、免押业务的人
办理前3-7天专项自查一次。提前清理异常记录、注销冗余账户,大幅提升通过率。
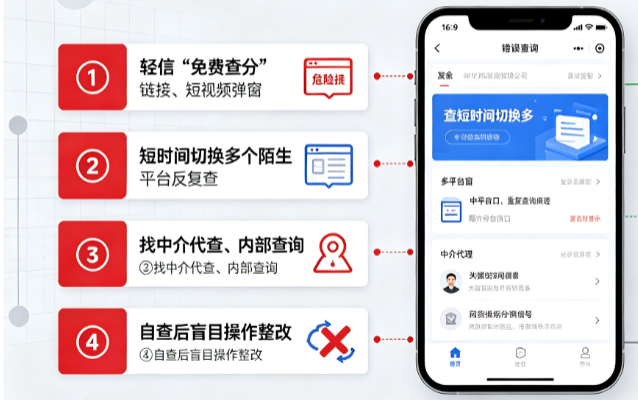
五、真正危险的4种错误查询方式
评分下跌,根本不是查多了,是查的方式错了:
①轻信“免费查分”链接、短视频弹窗
本质是捆绑授信授权,点一下就是一次硬查询,悄无声息拉低评分。
②短时间切换多个陌生平台反复查
频繁提交实名信息,容易泄露隐私,还可能被系统判定“账号异常”。
③找中介代查、内部查询
身份证、人脸信息交给别人,极易被倒卖,后续还会出现莫名注册账户的问题。
④自查后盲目操作整改
看到轻微扣分就盲目销户、改资料,反而造成信息异动,越养越差。
风险司南最后说两句
自查是体检,不是考试。定期查、找问题、针对性改,分自然就稳了。不用焦虑频繁自查会不会扣分——正规自查不扣分。也不用长期放任不管——定期自查才能及时发现问题,避免审核被拒时才后知后觉。