先问你一个问题:老张和老李,征信都干干净净,从没逾期过一天。同一天、同一家银行、同一款贷款产品,结果老张秒批20万,老李秒拒。银行凭什么做的决定?如果你以为是“运气”,那你离被拒也不远了。真正的原因,藏在一份你从来没看过、却被银行翻来覆去研究过的报告里——网贷大数据报告。
0-100分,60分及格,85分以上才是VIP。 今天风险司南这篇文章,就是帮你搞清楚这份“隐形成绩单”到底怎么评、怎么看、怎么养。
一、你的“经济身份证”,不止征信这一张
我们把征信报告比作“官方简历”,那大数据评分就是你的“全网行为画像”。
| 对比项 | 央行征信 | 网贷大数据 |
| 谁出的 | 央行 | 第三方持牌风控机构 |
| 记录什么 | 借贷历史、还款记录 | 申请频次、授信账户、行为轨迹、稳定性 |
| 更新速度 | 相对滞后(T+1月) | 实时更新 |
| 看什么 | 你有没有借钱不还 | 你现在是不是很缺钱、很危险 |
💡干货:银行和机构现在实行的是“双轨审核制”。征信是及格线,大数据分才是择优录取的标准。没逾期只是拿到了入场券,高分才能拿到VIP待遇。
二、网贷大数据查分指南:3分钟搞清楚自己多少分
很多人在被拒后,连自己哪一步做错了都不知道。其实,你可以像查征信一样,选择正规的平台查询自己的大数据报告。
⚠️注意:本人自查属于软查询,不上报、不扣分、不留风险记录,放心查,不伤数据。
拿到报告后,重点看这4项:
1、查询记录:近1个月/3个月/6个月分别多少次
2、多头借贷指数:当前名下共有多少个有效授信账户
3、风险标签:有没有“多头借贷”“行为异常”“信息不稳定”等标注
4、负面记录:是否有法院执行、欠税、甚至手机欠费记录
💡干货:如果发现错误(比如被冒名注册),立即申诉撤销。有时候,一个错误的关联信息就能拉低你20分。
三、0-100分,你属于哪个段位?
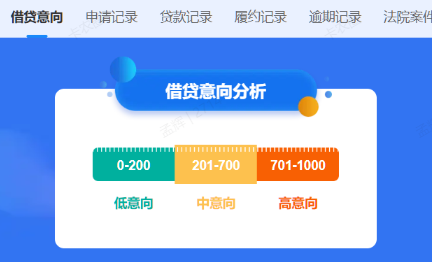
大数据评分虽然复杂,但你可以直接对照下面四个段位,一秒找到自己的位置:
1、90-100分(钻石段位)
半年内没点过“测额度”,名下1-2张信用卡,无网贷,手机号地址多年未变。
👉银行抢着给你批,额度给满,利率最低。
2、70-89分(黄金段位)
偶尔用信用卡,近期有1-2次申请记录,无小贷,信息稳定。
👉正常获批,流程顺畅,额度合理。
3、50-69分(青铜段位)
3个月内点过5次以上“测额度”,名下3-5个授信账户,有小额贷款,信息近期有变动。
👉容易被降额、补材料,或转人工复核——而人工复核通过率不到30%。
4、0-49分(黑铁段位)
3个月内查询超12次,名下10个以上授信账户,手机里一堆贷款APP,或有法院执行记录。
👉系统自动拦截,连人工复审的机会都没有。
💡关键一句:大多数被拒的人,征信没问题,分数卡在60分以下——行为在大数据眼里,属于“高风险”。
四、为什么你“零逾期”却拿不到网贷大数据高分?
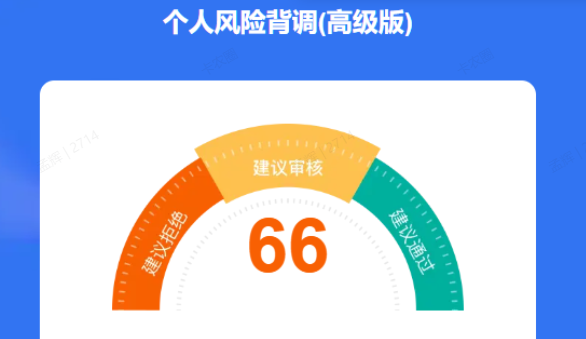
征信没毛病,分数却上不去?问题多半出在这几点:
1、频繁点“测额度”
哪怕没借钱,每点一次“查看额度”就是一次硬查询。3个月内超过6次系统标黄,超过12次直接标红——系统判定:“这人很缺钱。”
2、手机里全是“敏感词”
通讯录里备注着“催收”“贷款”“赌友”?手机里装了十几个贷款APP?系统会自动抓取并扣分——这叫关联风险。
3、填假资料被识破
假单位、假地址,大数据一交叉验证社保和收货地址就露馅。一旦发现不一致,直接判定“欺诈风险”,分数归零。
4、专借“7天高炮”网贷
哪怕按时还了,系统也会认为你资金链极度紧张,财务状况不健康,风险评级自动拉高。
💡记住一句:大数据不看你“填了什么”,只看你“做了什么”。行为骗不了人。
写在最后
征信是你的过去式,大数据是你的进行时。征信记录可以养,大数据行为可以改。但前提是——你得先知道自己到底多少分。
风险司南建议:今天花3分钟搞清楚自己的大数据画像,明天去申请的时候,心里才有底。别让同一份“没逾期”的征信,输给一份你从来没看过的大数据。