有个误区坑了无数人:“只要不逾期,我的信用就是好的。”真相是:征信干净,不等于能借到钱。大数据评分,才是平台真正的“判决书”。它默默记录你的每一次操作、每一个账号、每一处变动。分数低了,征信再漂亮,系统照样秒拒。
今天风险司南换个角度,说清楚大数据评分为什么低、去哪查、怎么救。
一、大数据评分持续走低?全是这些隐形行为在扣分
和征信不同,大数据评分抓取的是你全网日常金融行为轨迹。它不抓重大违规,专抓细碎习惯,很多你觉得无所谓的操作,恰恰是风控扣分的重灾区。
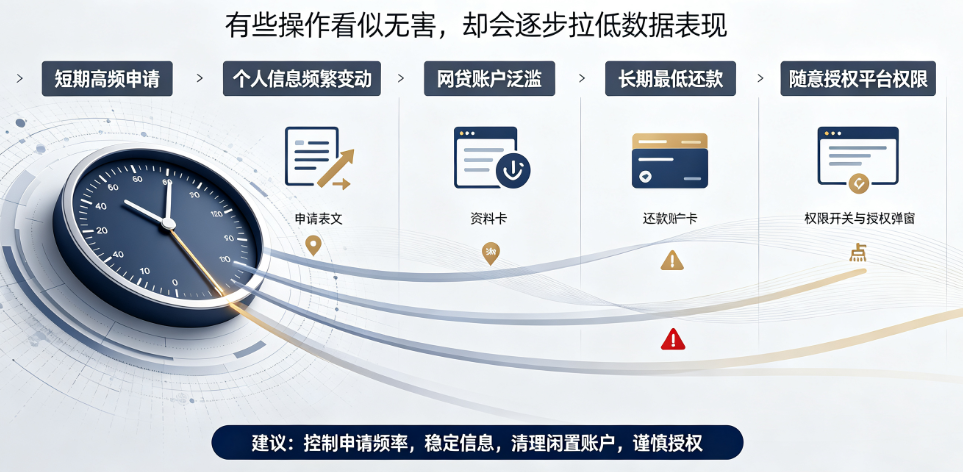
1、短期高频申请,触发多头借贷风控
资金紧张时,很多人会习惯性“广撒网”:这家拒了换那家,一天内多次点额度、测资质、提交申请。
哪怕你一分钱没借下来,只要有查询、有申请记录,系统就会标记你资金紧张、还款风险高,直接拉低整体评分,也是大多数人低分的首要原因。
2、个人信息频繁变动,稳定性不足
频繁更换手机号、居住地址、工作信息,或是每次申请资料填写不一致,在系统眼里,属于风险不确定用户。信息越杂乱,风控信任度越低,评分自然持续下跌。
3、网贷账户泛滥,闲置账号不清理
很多人随手注册各类分期、网贷账号,用完不注销、闲置不处理。名下账户数量过多,会直接拉高你的隐性负债风险。系统不会区分你是否在用,只会判定你债务渠道杂乱,违约概率更高。
4、长期最低还款、小额逾期不重视
很多人觉得:没大额逾期就不算征信差。但大数据对小额逾期、长期最低还款非常敏感。长期依赖最低还款,代表现金流紧张;零星逾期不结清,代表履约习惯差,二者都会持续消耗评分。
5、随意授权各类平台权限
日常刷小程序、用陌生工具,随手授权手机号、个人信息、金融权限,会导致你的用户数据轨迹混乱、杂乱无章。风控无法对你建立稳定画像,最终判定为风险用户。
二、搞懂区别:征信没问题,不代表大数据没问题
绝大多数人的误区,就是把征信和大数据混为一谈。
✅️央行征信:只记录银行、正规信贷的大额履约、逾期记录,数据严谨、更新周期长,只看结果。
✅️大数据评分:看的是你的行为过程,包含申请频次、账户数量、操作习惯、信息稳定性、授权记录等,更新极快,1-2周就会刷新一轮。
简单说:征信决定你有没有重大污点,大数据决定你能不能顺利通过审批。征信再好,大数据乱象太多,照样会被秒拒。
三、哪些人需要查大数据评分?
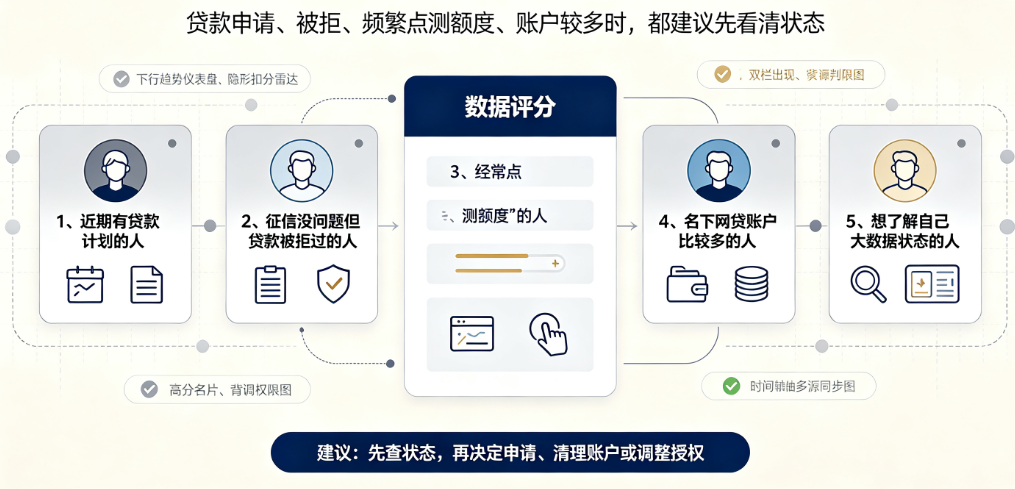
1、近期有贷款计划的人
准备申请房贷、车贷、信用卡或任何信用贷款之前,建议先查一次。提前知道自己的评分和扣分项在哪,有问题还有时间调整,避免盲目申请被拒。
2、征信没问题但贷款被拒过的人
征信报告干干净净,申请贷款却被拒,问题大概率出在大数据上。查一下报告,找到扣分原因,比到处试平台有效率得多。
3、经常点“测额度”的人
看到“测一下能借多少”就顺手点,一个季度点了五六次,自己都记不清。每点一次都会留下查询记录,查一下报告就能看到底有多少条,判断有没有超标。
4、名下网贷账户比较多的人
借过好几个平台,有些还完就删了App再也没管过。账户不注销就会一直挂在名下,影响账户数量评分。查报告能帮你把“忘了的账户”一次性找出来。
5、想了解自己大数据状态的人
哪怕现在不贷款,每隔半年到一年查一次,就像做一次“数字体检”。确认名下没有异常账户、没有被冒名注册、状态正常,心里有底。
四、低成本养好大数据评分
大数据低分不是终身定论,属于可动态修复的行为分,只要改掉坏习惯,1-3个月就能明显回升。
1、停止无效申请:短期内不点测额度、不随便申贷,让查询记录自然沉淀,消除多头风险标签。
2、固定个人信息:长期使用同一手机号、固定居住与工作信息,资料统一规范,提升系统稳定性评分。
3、精简个人账户:注销闲置网贷、空壳账号,结清零散小额负债,降低整体隐性负债率。
4、规范履约习惯:尽量全额还款,杜绝长期最低还款,彻底清理逾期记录,养好履约画像。
5、清理多余授权:关闭陌生平台、无用小程序的信息授权,规整个人数据轨迹,让账号状态更干净。
以上就是风险司南本次的全部干货内容,觉得有用可以收藏,方便日后随时翻看。