现在贷款,银行和平台已经不只看征信了。很多人征信干干净净,没逾期、没欠款,申请贷款却被一句“综合评分不足”挡在门外——问题很可能出在另一个地方:个人大数据评分。征信看的是你有没有“违约”,大数据看的是你这个人“稳不稳”:有没有频繁查额度、名下挂了多少账户、信息变动多不多……这些都是扣分项。
想知道自己为什么被拒?分数低在哪?今天这篇文章一次性拆清楚,帮你找到被拒贷的真正原因。
一、大数据评分是什么?为啥会影响贷款?
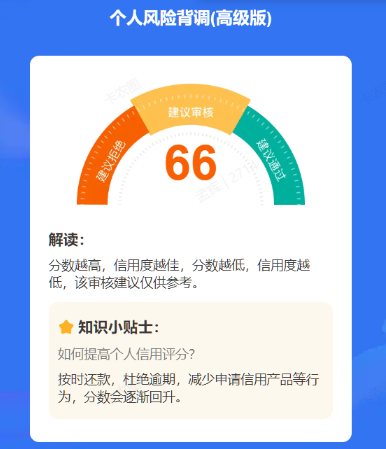
简单说,大数据评分就是平台给你打的“隐形信用分”。0-100分,越高越靠谱。它和征信的区别在于:
征信:看你有没有逾期、欠钱不还(官方成绩单)
大数据评分:看你缺不缺钱、稳不稳定、靠不靠谱(日常表现分)
征信再干净,大数据评分低了,系统照样秒拒,连人工审核的机会都没有。
二、大数据评分低影响有多大?
很多人以为分低只是借不到钱,其实远不止这些。
✅️金融层面:借不到,或者借得贵
多数平台审批门槛是60分。低于50分,属于高风险区间,贷款、信用卡基本秒拒。就算侥幸通过,利率也比正常人高3-5倍。
更麻烦的是:一旦被标记为“多头借贷”,后面申请任何产品都会被重点风控。越借越拒,越拒越急——恶性循环。
✅️生活层面:租房、求职都可能受阻
租房:高端公寓、品牌长租平台会查大数据,分低可能被拒,或者要求多交押金
求职:不少企业(尤其金融、国企、互联网大厂)入职背调会查,低分可能错失offer
免押服务:共享单车、酒店免押金,分低都用不了
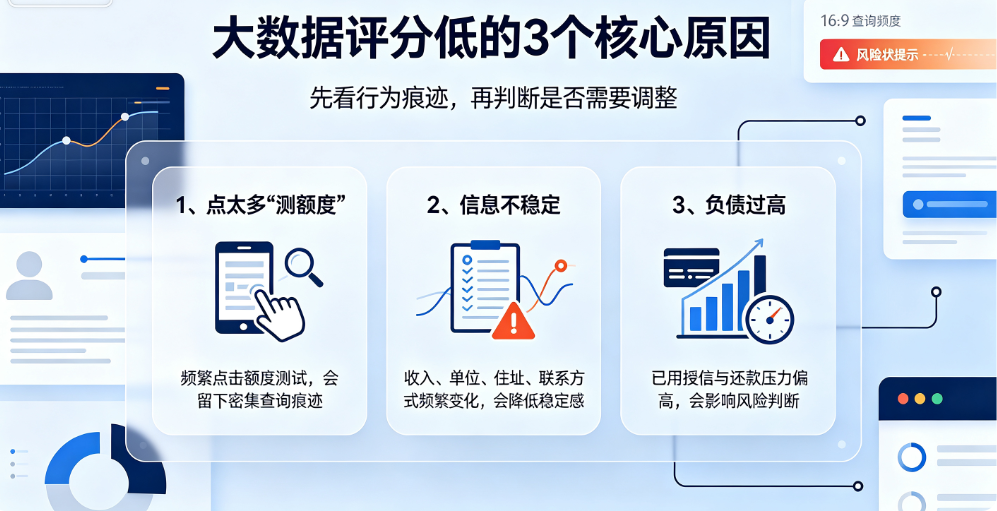
三、大数据评分低的3个核心原因
1、点太多“测额度”
每点一次,就留一条查询记录,1个月内超过5次 → 分数大跌,同时在3家以上平台申请 → 标记“极度缺钱”
2、信息不稳定
频繁换手机号、搬家、换工作或者每次填的信息不一样。系统会觉得这人可疑、不稳定 → 扣分,尤其是手机号:不是本人实名、用了不到半年,扣得更狠。
3、负债过高
信用卡刷爆(使用率超70%)、名下网贷超过3个、长期最低还款、逾期几天(哪怕不是故意的)、深夜申请信贷、随便授权APP获取信息,这些全都会被记录,慢慢拉低你的分。
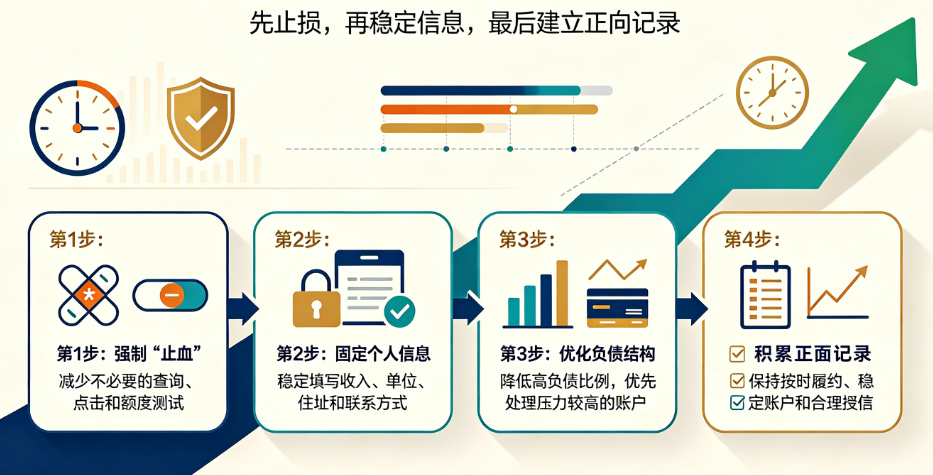
四、大数据评分低怎么救?4步快速提分
大数据评分并不是终身标签。每1-2周更新一次,坚持3-6个月就能明显回升。
第1步:强制“止血”
未来30天,不点任何“测额度”、不申请任何贷款、不办新信用卡。让查询记录沉淀下来,弱化高风险标签。如果急用钱,只选1个正规渠道申请,别多头操作。
第2步:固定个人信息
手机号别再换了(用实名且1年以上的号),地址、工作单位也别老变,每次填信息保持一致,系统喜欢“稳定、可预测”的用户。
第3步:优化负债结构
结清小额网贷,注销不用的账户,把平台数控制在3个以下,信用卡使用率降到50%以下,别长期最低还款,尽量全额还。
第4步:积累正面记录
水电燃气、话费设置自动缴费,信用卡正常消费、按时还款,别随便授权陌生APP获取信息,正面行为越多,不良记录的影响就越弱。
写在最后
征信决定你能不能借钱,大数据评分决定人家愿不愿意借给你。很多人不是资质不行,是被平时一些不起眼的小习惯,悄悄把评分拖垮了——频繁点“测额度”、账户不注销、信用卡刷太满……
等申请贷款被拒了,都不知道问题出在哪。与其等被拒了再到处问,不如主动了解。建议每3-6个月自查一次大数据报告,心里有底,申请才不慌。