上个月,我一个朋友差点因为买房的事跟老婆闹翻。首付凑齐了,流水够硬,征信报告打印出来干干净净,连信用卡都没逾期过一天。结果跑了两家银行,房贷审批统统被卡。第三家银行的客户经理憋了半天,跟他说了句大实话:“哥,您这半年,点了太多网贷平台的‘测额度’,系统判定您资金紧张,建议过3个月再来。”他当场懵了:“我就好奇点一下,这也算?”
算。不仅算,而且每一笔都被记在你的网贷大数据里。很多人到现在还在死盯征信报告,殊不知现在绝大多数信用审核,第一步看的是网贷大数据,第二步才看征信。征信是你的“成绩单”,大数据是你的“日常出勤表”——成绩可以突击,出勤骗不了人。
今天风险司南这篇文章,就是帮你在被拒贷之前,弄清楚那张你自己从来没看过、却被银行翻来覆去研究过无数遍的——网贷大数据报告。
一、先辟3个全网最坑的网贷大数据谣言
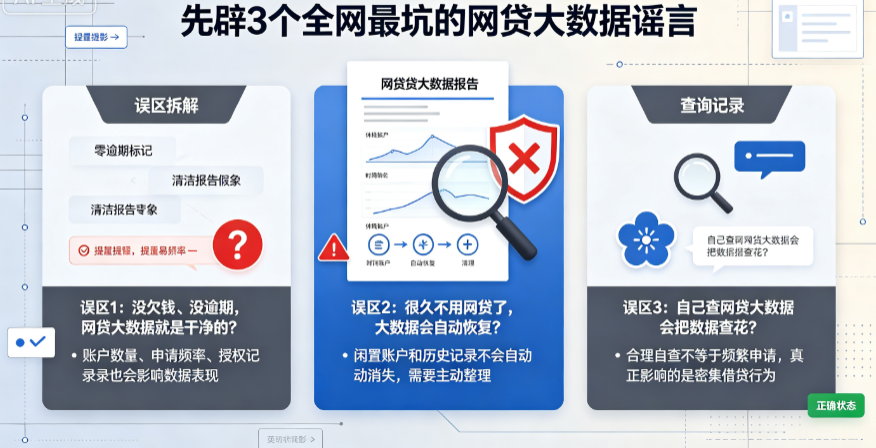
绝大多数人数据变差,都是被这三个错误认知带偏的。先纠正误区,再看数据才有意义:
❌误区1:没欠钱、没逾期,网贷大数据就是干净的?
大错特错。
网贷大数据考核的是用信行为习惯,不是只看你有没有还钱。频繁点“测额度”、乱开账户不注销、短期内扎堆申请,哪怕全程按时还款、一分钱没欠,数据照样会变差。
打个比方:你没犯法,但不代表你每天半夜在街上闲逛不会被警察多问两句。行为异常,本身就是风险信号。
❌误区2:很久不用网贷了,大数据会自动恢复?
不会自动清零。
不良行为记录会持续留存,只会随着时间慢慢淡化,但不会凭空消失。如果你不主动清理闲置账户、不停止无效授权查询,再久也难回到优质状态。
❌误区3:自己查网贷大数据会把数据查花?
本人自查,属于软记录,仅自己可见,不纳入机构风控考核。
这就跟你自己查银行卡余额一样,银行不会因为你查余额就觉得你没钱。真正毁数据的,是授权各类平台测额度、中介代查这些操作,那才叫“硬查询”,查多了真会掉分。
二、网贷大数据不好会给你带来哪些负面影响?
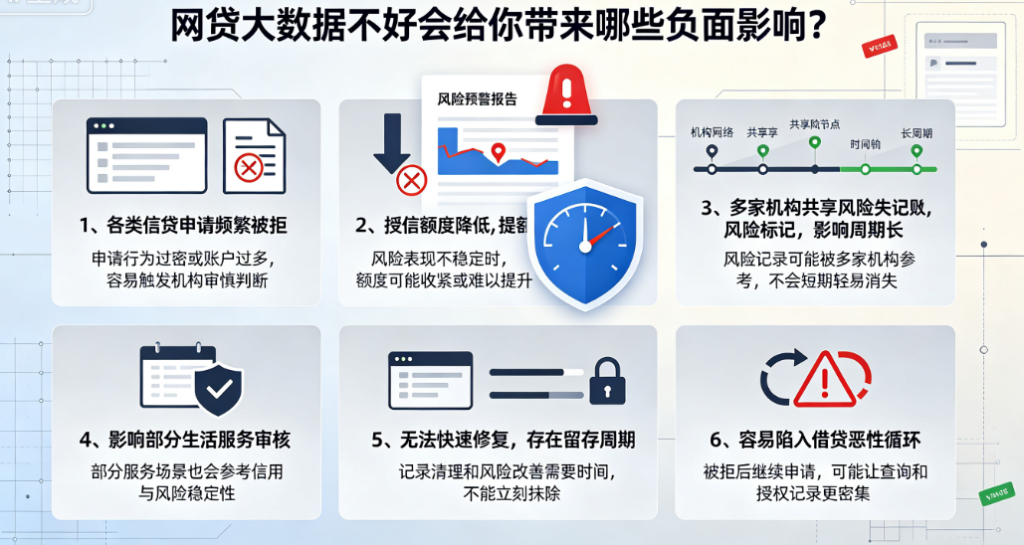
1、各类信贷申请频繁被拒
申请网贷、消费分期、银行信用贷时,平台风控会调取网贷大数据,大数据异常会直接判定资金风险高,审批驳回;即便部分平台放款,额度也会大幅压缩,贷款利率更高。
2、授信额度降低,提额失败
已有信贷账户很难提升额度,系统会持续收紧授信;部分长期在用的循环额度,还可能被平台主动降额、冻结,急需资金时无法周转。
3、多家机构共享风险标记,影响周期长
网贷行业风控数据互通,多头借贷、频繁查询、风险账户等记录会被多家平台识别,并非只影响单一产品,短时间内换平台申请,结果大多一致。
4、影响部分生活服务审核
少数租房平台、融资租赁、分期购车等业务,会参考网贷大数据评估履约能力,数据较差会导致分期办理失败,押金要求提高。
5、无法快速修复,存在留存周期
查询记录、多头授信、风险标签不会短期自动清除,通常需要 3–6 个月规范用贷、停止乱点额度测试,才能慢慢优化,期间持续受风控限制。
6、容易陷入借贷恶性循环
用户因为大数据差被拒后,容易不断尝试多个平台提交申请,新增大量查询记录,进一步恶化大数据,形成越借越难借的闭环。
三、你的网贷大数据报告,其实就长这4副“模样”
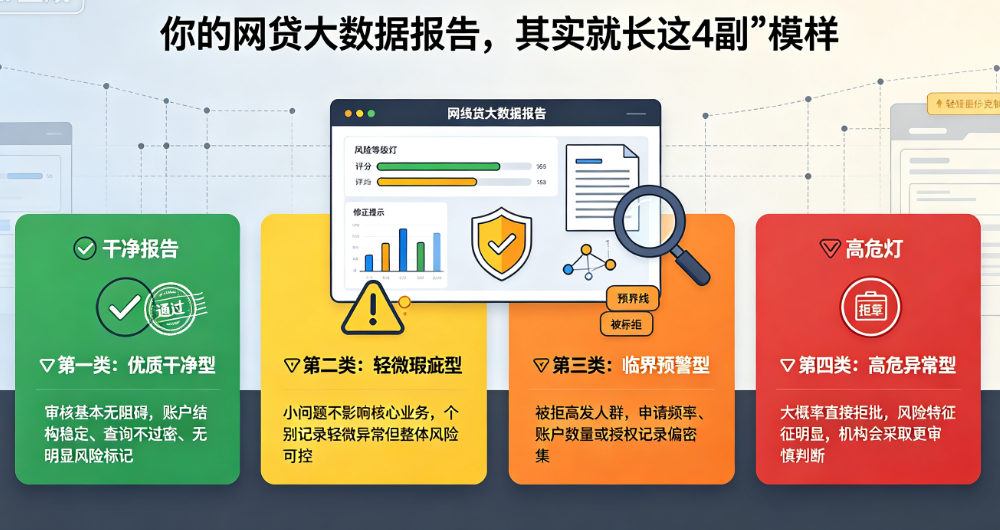
不用被一大堆表格和看不懂的指标绕晕。所有网贷大数据,归根结底只有四种状态,对照就能精准对号入座:
🟢第一类:优质干净型——审核基本无阻碍
查询频次稀疏(3个月内不超过3次),授信账户精简(不超过3个),无异常操作、无风险标签。这是各类审核最喜欢的用户数据状态,通过率95%以上。
🟡第二类:轻微瑕疵型——小问题不影响核心业务
偶尔有额度查询记录(3个月内4-6次),少量闲置账户,没有高危行为。多数常规信用业务均可顺利通过,利率和额度基本不受影响。
🟠第三类:临界预警型——被拒高发人群
短期申请偏多(3个月内7-12次),多头授信账户5个以上,数据进入风控预警区间。这个阶段容易出现额度下降、审核延后、资质受限——再往前一步,就是拒贷。
🔴第四类:高危异常型——大概率直接拒批
频繁扎堆申请(3个月内13次以上)、账户杂乱(10个以上)、存在行为异常记录(深夜高频操作、频繁更换设备)。风控直接标记高风险,大概率系统自动拦截,连人工复审的机会都没有。
写在最后
征信是你的脸面,网贷大数据是你的隐形体检报告。别等到银行替你宣判,才想起来自己的数据早就病了。现在花3分钟查一次,可能帮你省掉的,是未来3个月的等待,和好几家银行的拒贷记录。有些数据,早看一天,就多一分主动。
以上就是风险司南本次的全部干货内容,觉得有用可以收藏,方便日后随时翻看。