不少人会把央行征信跟大数据评分当成一回事。很多人审批被卡住之后,第一时间就去打央行征信报告。看完一看,征信干干净净,还是想不通问题到底出在哪。说实话,征信和大数据评分其实不同。本篇文章风险司南就为大家详细介绍一下央行征信的查询方法,以及大数据评分和央行征信的5大区别。
一、央行征信如何查?
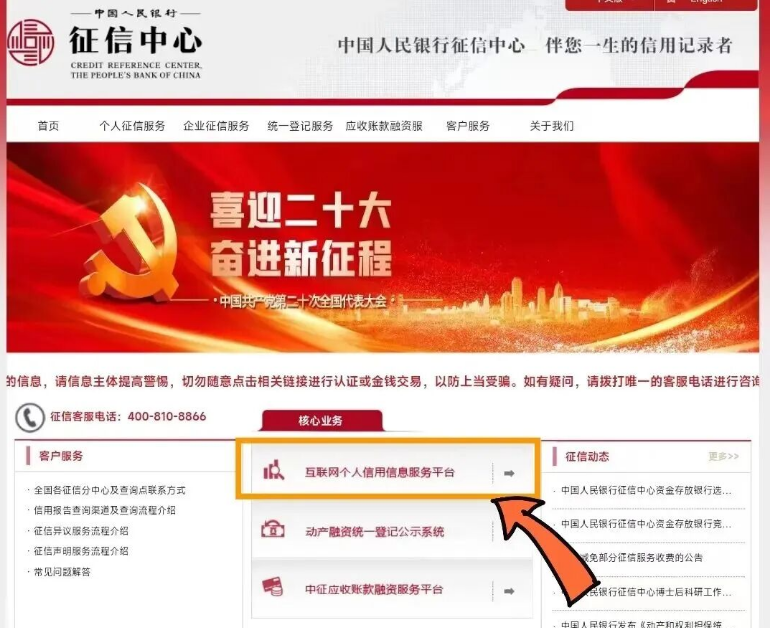
1、中国人民银行征信中心官网查询
①进入中国人民银行征信中心官方网站,点击首页“互联网个人信用信息服务平台”;
②点击右上角“登录/注册”按钮登录(如果您是新用户,需要填写个人信息注册,页面会跳转至“新手导航”,阅读页面内容后,点击“确定”。如果已注册,直接登录);
③完成安全验证后,提交个人信用报告查询申请。手机会在提交申请的24小时内收到身份验证码。点击“信息服务”模块下的“获取查询结果”,按提示输入手机收到的身份验证码,即可成功查看自己的信用报告。
2、手机银行app查询
①打开常用银行卡手机银行APP,完成实名、人脸核验;
②顶部搜索框直接搜:个人信用报告/征信查询;
③按提示提交查询,数小时内即可在APP内查看完整报告。
3、银联云闪付APP查询
APP首页搜索框输入“征信报告”,进入“信用报告查询”小程序,查询结果将于24小时内推送至APP或发送至电子邮箱。
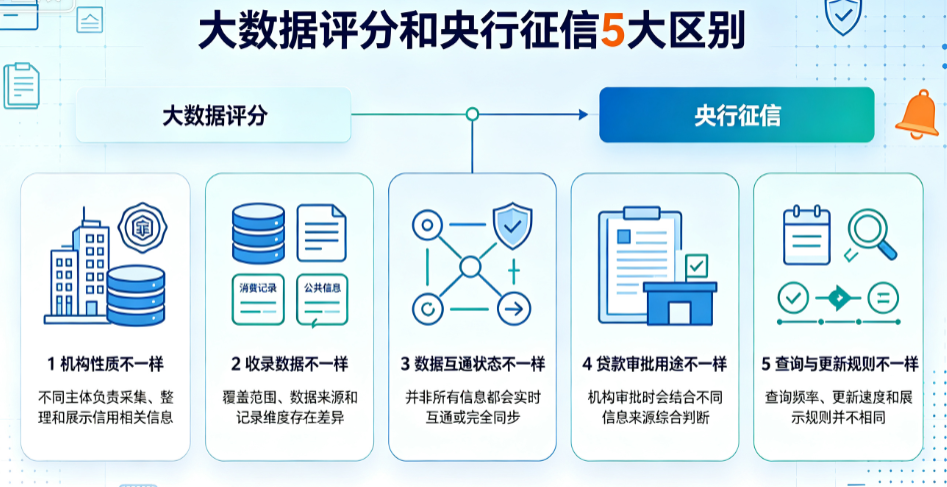
二、大数据评分和央行征信5大区别
1、机构性质不一样
央行征信:人民银行征信中心运营,国家官方信用档案。
大数据评分:市场化数据评估体系,属于信贷审批补充参考。
2、收录数据不一样
央行征信:主要记录银行、信用卡、房贷、持牌机构贷款、逾期、信贷查询记录。
大数据评分:更多收录网贷、线上分期、额度查询记录、多头申请、手机号、授权行为、信息稳定性等行为数据,不少记录征信不会显示。
3、数据互通状态不一样
两套系统数据相互独立,不会自动同步。征信干净,大数据依然可能存在风险标签;大数据评分高,也不代表征信没有负债、逾期问题。
4、贷款审批用途不一样
央行征信:银行房贷、车贷、大额信用贷的核心审批依据,优先级最高。
大数据评分:多用于线上信贷、消费金融审核;现在不少银行审批,也会把大数据作为辅助风控参考,大数据差,征信再好也可能被拒贷。
5、查询与更新规则不一样
央行征信:每年2次免费查询,不良记录结清后保留 5 年清除,更新周期固定。
大数据评分:线上即可查询,更新速度快;查询本身不会对央行征信造成影响,但频繁申请信贷会拉低大数据评分。
总结:
征信:记录的是你在银行、持牌金融机构的贷款、信用卡、逾期等正式金融行为,由央行征信中心统一管理。
大数据评分:来自第三方大数据机构,评估范围更广,包括你的申请频率、操作习惯、设备稳定性、资料填写一致性等上百个维度。
三、查完征信和大数据评分之后怎么办?3个实用建议
建议一:找到扣分项
看看报告里哪些维度显示异常:是不是近期申请记录偏多?是不是资料填写不太稳定?有没有未结清的小账单?找到问题,才能解决问题。
建议二:针对性调整
1、记录太多 → 暂停2-3个月,减少无关申请
2、资料不稳 → 固定手机号、地址、设备
3、履约瑕疵 → 结清所有零散账单
建议三:隔段时间再查一次
大数据状态是动态变化的。调整行为之后,隔1-2个月再查一次,看看分数有没有回升。能看到变化,心里也就有底了。
大数据评分不是什么神秘的东西,也不是用来“卡你”的。它更像是你线上行为的一面镜子:你怎么做,它就怎么评。
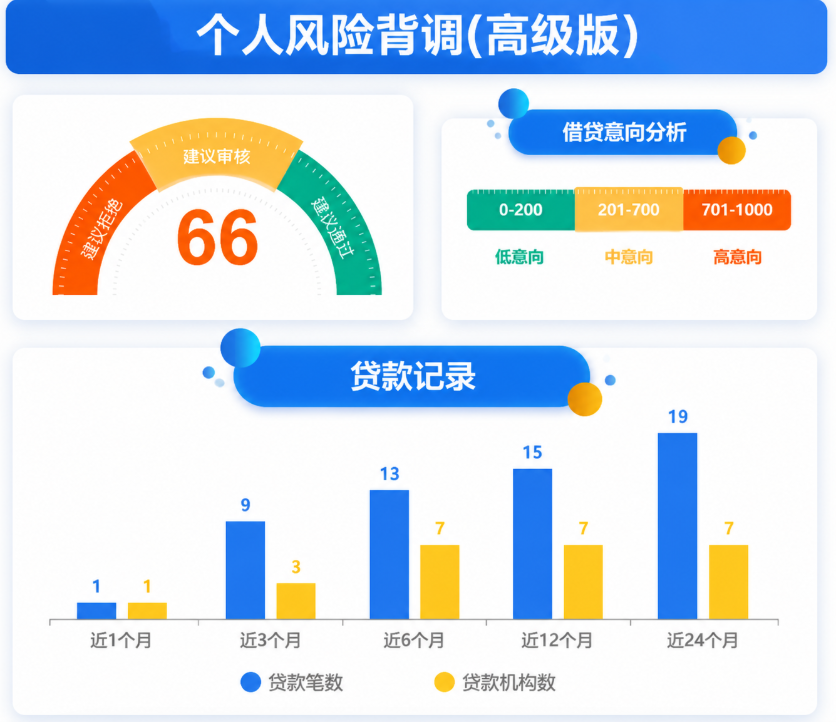
如果你一直遇到“被拒”的困扰,不妨听风险司南的,先停下来,查一查自己的大数据评分,看一看报告里到底写了什么。很多时候,问题并没有你想的那么严重,只是你一直没找到正确的入口。