明明没有大额逾期,欠的钱也不算多,可每次申请贷款,都被一句“综合评分不足”打发。换平台再试,评分反而越试越低——越急越借不到。很多人还停留在“不逾期就是信用好”的老观念里。但现实是:现在金融机构审批,早就不只看逾期了。
大多数人贷款被卡,问题都出在大数据报告上。征信干净,不等于大数据评分达标。平时一些不起眼的小动作,都会悄悄拉低你的分数。今天风险司南整理了普通人最容易踩的5个大数据报告扣分项,看完别再盲目提交申请。
一、什么是贷款综合评分?
1、什么是贷款综合评分?
平台结合你的过往还款记录、借钱习惯、账户使用情况、负债多少,综合算出的信用分值,分值达标才能进入审核,分值不够直接系统拦截,人工也没法干预。
2、两大信用分值,一定要分清
①征信分值:侧重过往长期还款履约记录
②贷款综合评分:侧重近3-6个月借贷行为、平台活跃度、用卡习惯,也是当下最容易扣分的板块
⚠️善意提醒:网上花钱能改分数、抹除不良记录、优化数据的,全是套路,别花钱上当!
二、贷款综合评分5大高频扣分项
扣分项1:频繁点额度、多头借贷(扣分最重⭐⭐⭐⭐⭐)
很多人没借钱,只是闲来没事点开APP,点一下【查看可借额度】【测算额度】,觉得不点借钱就没事。
大错特错!每一次点击,都会留下查询痕迹,短时间内多家平台留痕,就属于多头借贷行为。
系统会直接判定:你近期手头紧缺、急需用钱,资金周转不稳定,直接压低大数据评分。
✅自查办法:翻看手机借贷类APP、短信额度通知,看看近半年点击频次
✅简单调整:管住手,没事不点测额度,非必要不随意申请新渠道信贷
扣分项2:隐形负债超标(90%普通人都会忽略的隐形坑)
大部分人算负债,只算房贷、车贷、大额借款,直接忽略小额隐性欠款,这就是扣分重灾区。
这些账目,全部计入个人负债:
1、信用卡长期刷空、月月最低还款、频繁做账单分期
2、网购分期、话费分期、各类小额备用金零散欠款
3、帮朋友家人做担保的款项,全部算你的个人负债
负债占收入比例越高,大数据评分下滑越快,审核越容易不过。
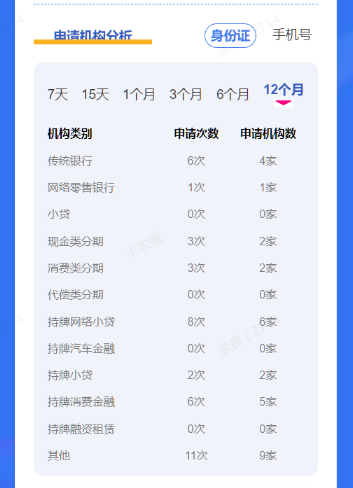
✅自查办法:汇总全平台零散欠款,结合个人大数据报告查看整体负债占比
扣分项3:小额漠视逾期(比大额逾期更伤贷款综合评分)
很多人心态:几百块、几十块晚还几天无所谓,不会有影响。真心劝大家别抱有这个想法!
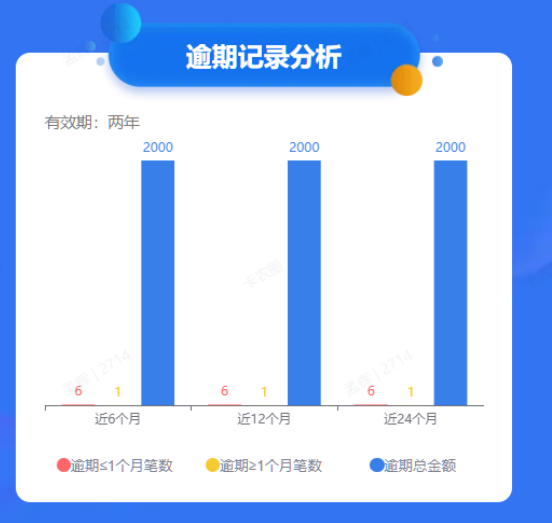
信用卡年费、水电代扣欠费、小额零钱借款、几十元备用金逾期,哪怕逾期1-3天,都会录入个人大数据。
大额逾期大家都会规避,偏偏这种不起眼的小额逾期,次数一多,大数据评分直接断崖下跌。
尤其是逾期结清当天,立马又去借钱,扣分直接翻倍。
✅调整办法:全部开通自动还款,每月核对小额账单,杜绝无意识逾期
扣分项4:个人信息不稳定(隐形冷门扣分项,极易被忽视)
这个坑极少有人知道,没借钱、没逾期,照样扣分,原因全在信息上:
1、半年之内频繁换手机号、换租房地址、更换工作单位
2、申请业务时,填写的工作地址、居住地址前后对不上
3、弃用使用好几年的实名老手机号,换新号码办理信贷业务
系统判定你的生活、收入不稳定,履约风险偏高,直接下调大数据评分。
✅小技巧:以后办理相关业务,固定填写同一套住址、工作信息,尽量少换实名手机号
扣分项5:账户活跃度异常+账户闲置风控扣分
两种账户状态,容易被扣信用分:
1、躺平闲置账户:信用卡、借贷账户半年以上零流水、无使用记录,被判定低质量账户
2、流水杂乱账户:短期内账户大额进大额出,资金往来没有规律,触发平台风控标签
这类隐形风控标记,自己手动查不到,只能通过个人大数据报告查看明细风险标签。
三、贷款综合评分恢复一般需要多久?
综合评分不足的恢复周期,一般3个月左右能看到明显改善,前提是养护到位。
但要注意: 如果持续有新增查询、新开账户,评分可能一直上不去。养护期间的重点就是“什么都不做”——不测额度、不申请、不开新户。
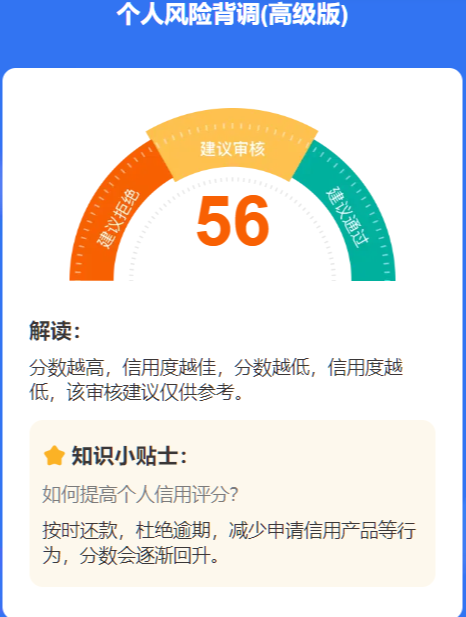
实操案例显示,有人经过5个月的养护(结清所有网贷、信用卡使用率降到30%、近5个月零查询),大数据评分才从低位恢复到56分。这说明养护确实需要耐心和坚持。
写在最后
绝大多数人综合评分低,不是本身资质不行,全是日常随手的坏习惯拖了后腿。与其一次次申请碰壁耗次数,不如先用风险司南查个人大数据,找准扣分项微调习惯,远比盲目申请管用。