很多人以为只要把网贷、欠款全部结清,综合评分马上就能恢复、下次申请稳过。但现实是:大批人结清债务后,评分反而暴跌、照样被拒贷。这也是全网很少有人讲的冷门真相:欠款结清≠风控清零。结清只是消除负债,你的查询痕迹、账户记录、行为标签还在留存。
今天风险司南一次性讲透:普通人到底去哪查贷款综合评分?还清欠款后,到底要等多久、怎么做,分数才能真正回升?全是实操干货。
一、为什么你结清欠款,贷款综合评分反而更低?
绝大多数人评分越养越差,问题都出在“结清之后的操作”上,这几个冷门误区,90%的人都踩过坑:
1、只还钱,不销户:欠款是结清了,但各类授信账户还挂在名下,依旧判定为多头授信,风险标签完全不会消失。
2、一次性全额结清:长期有正常借贷履约记录,突然全部清零,风控会出现数据断层,系统会判定你在刻意规避资金风险,短期评分直接下滑。
3、结清立马申贷、测额度:刚还清债务就频繁申请、查额度,系统会默认你资金缺口极大,刚结清就急需周转,直接打上高危标签。
4、征信、大数据记录不会同步消失:负债可以一秒结清,但过往的查询记录、操作轨迹、账户记录,都会留存很久。
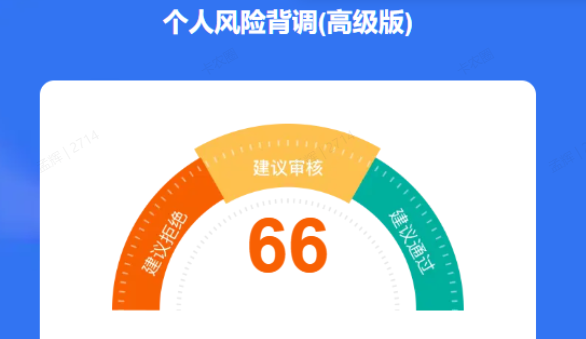
二、贷款综合评分低会带来哪些影响?
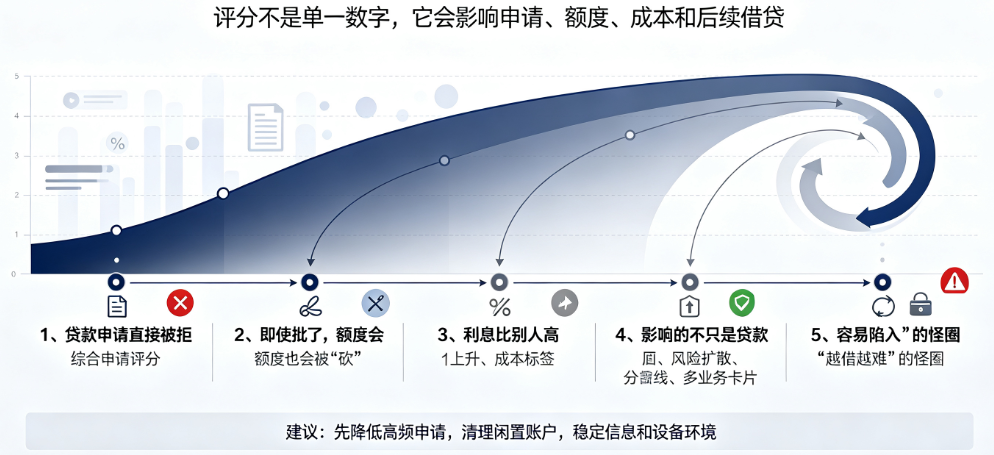
1、贷款申请直接被拒
这是最直接的后果。评分低于平台设定的门槛,系统自动拦截,连人工审核的机会都没有。“综合评分不足”这六个字,你肯定不陌生。
2、即使批了,额度也会被“砍”
同样资质的人,别人批10万,你可能只批3万。系统觉得你“风险偏高”,不敢给你太多。
3、利息比别人高
别人年化利率6%,你可能要付12%甚至更高。系统通过更高的利率来对冲它认为的风险。一笔20万的贷款,几年下来可能多付好几万利息。
4、影响的不只是贷款
现在部分岗位的入职背调、租房平台、甚至一些信用消费服务,也会参考大数据评分。评分偏低,可能在这些场景里也遇到门槛。
5、容易陷入“越借越难”的怪圈
被拒之后不甘心,换平台再试,越试查询记录越多,评分越申越低——最后彻底借不到钱。这是很多人踩过的坑。
三、欠款结清后贷款综合评分多久能恢复?
评分恢复没有统一时间,完全看你之前是因为什么原因低分,对症等待、养护才有用:
1、单纯负债过高(30天左右恢复)
只是信用卡、网贷欠款多、负债率超标,没有频繁查询和异常操作。结清欠款、降低负债后,次月数据更新,评分就会明显回升,是最好恢复的一种情况。
2、查询频繁、爱测额度(3-6个月恢复)
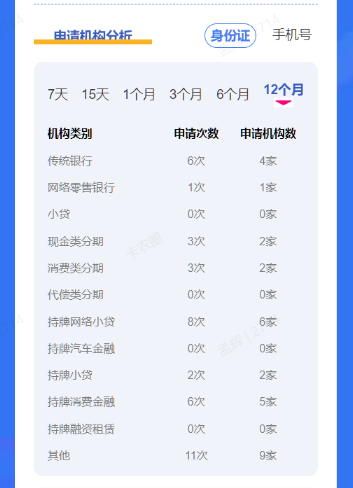
短期多点申请、频繁点测额度导致的低分,和欠款无关。哪怕结清所有债务,查询记录也不会立马消失,需要3-6个月静默期,不再新增申请记录,分数才会慢慢淡化恢复。
3、多头账户、行为异常(6-12个月恢复)
名下闲置授信账户多、经常异地登录、深夜操作金融业务,这类行为标签留存时间最长。只还钱没用,必须注销冗余账户、规范操作,坚持养护半年到一年,才能彻底消除风险标签。
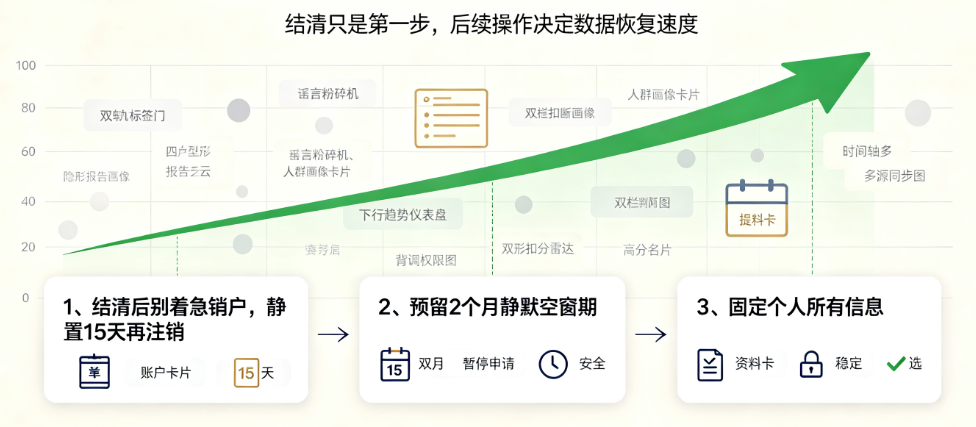
四、结清欠款后可以做的3个提分动作
想要快速养回评分,光等待没用,这几步实操操作至关重要:
1、结清后别着急销户,静置15天再注销
立马结清立马销户,会导致个人数据剧烈波动,短期评分容易跳水。静置半个月再清理闲置账户,风控数据衔接更平稳。
2、预留2个月静默空窗期
结清后不要手痒点额度、申卡、申贷,保持零操作、低负债,让系统重新判定你的资金状态稳定。
3、固定个人所有信息
养号期间,不要更换手机号、常住地址、工作信息,信息越稳定,综合资质评分越高。
五、拉低贷款综合评分的4个隐形习惯
长期观察下来发现,真正让人反复被拒、评分持续低迷的,从来不是偶尔欠款,而是日常坏习惯:
1、频繁随借随还、反复周转资金;
2、长期零负债突然大额借贷;
3、没事就测额度试通过率;
4、账户开一堆从不清理。
这些不起眼的操作,都会悄悄拉低你的综合评分。
结尾
贷款综合评分养护,从来不是还清欠款就万事大吉。找对低分根源,耐心做好静默养号、规范日常操作,才能真正把评分养回合格线,后续各类信贷审批才能顺利通过。
今天风险司南就给大家分享到这里,弄懂大数据这些细节,自己心里也能更有底。