很多人陷入两种极端,要么从来没查过大数据评分,等到房贷、入职背调被拒才发现分数早已不及格;要么总焦虑自己信用出问题,隔三差五就去各个平台查分,生怕错过风险提示。
其实大数据评分自查讲究科学频率,频繁乱查不仅没必要,还容易踩隐私陷阱。今天风险司南就说说多久自查一次最稳妥,再盘点4个藏在生活里、悄悄拉低评分的坏习惯,很多人每天都在做却浑然不知。
一、大数据评分到底多久查一次最合适?
先纠正误区:正规渠道个人自查属于软查询,不会扣分不留痕,但也没必要天天查。
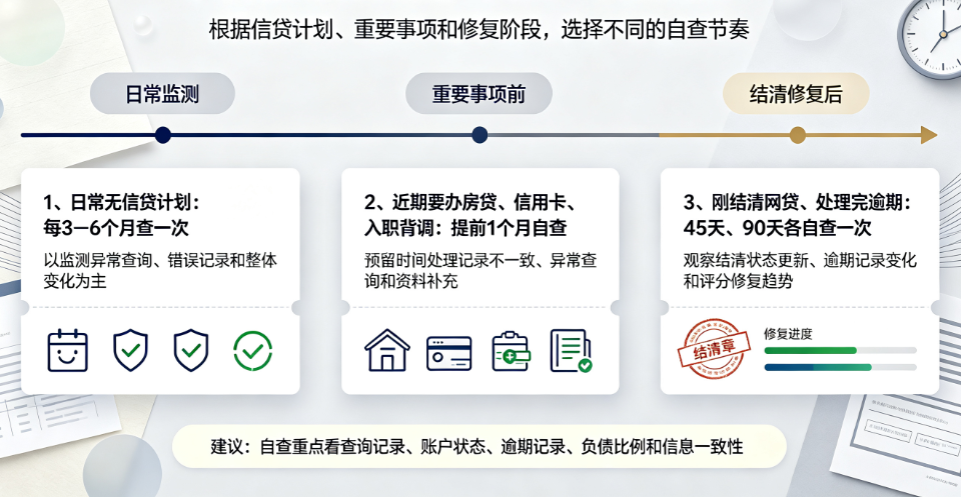
1、日常无信贷计划:每3-6个月查一次
这是普通人最标准的自查周期。大数据风险记录大多参考近半年行为,一季度做一次信用体检,刚好能及时发现多头授信、查询超标等问题,留出充足时间整改修复,也能避免频繁付费自查造成不必要的开销。
2、近期要办房贷、信用卡、入职背调:提前1个月自查
提交申请前一定要提前排查,一旦查到低分、风险标签,立刻进入3个月静默养号期,注销闲置账户、停止各类额度申请,等不良记录淡化后再递交资料,能大幅提升审批通过率。
3、刚结清网贷、处理完逾期:45天、90天各自查一次
结清欠款不要立刻申请信贷,分别在结清后1个半月、3个月复查评分,确认多头、逾期类风险标签消除,再规划后续资金业务,避免刚踩完坑又被拒贷。
❌千万别做:一个月内在多个陌生平台反复查分,很容易被风控判定资金焦虑,还会造成个人隐私泄露。
二、大数据评分评分标准
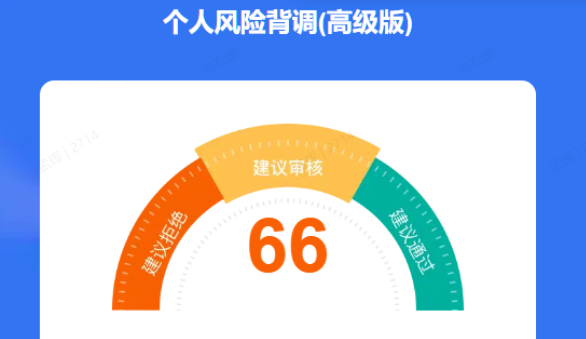
大数据评分通常采用0-100分的范围,等级划分大致如下:
1、86-100分(优质) :信用表现优秀,风险极低,贷款通过率高,利率优惠
2、66-85分(良好) :数据表现正常,大部分贷款产品可以正常申请
3、46-65分(一般) :存在部分风险因素,部分产品可能被拒或额度受限
4、21-45分(较差) :风险偏高,大部分贷款审批困难
5、0-20分(极差) :高风险状态,基本无法通过贷款审批
不同平台的评分标准和等级划分可能略有差异,但整体逻辑相似。分数越高,代表你在风控系统中的风险评估越稳定,申贷通过率和利率优惠也会更有优势。
三、4个极易忽略的日常操作,正在悄悄拉低大数据评分
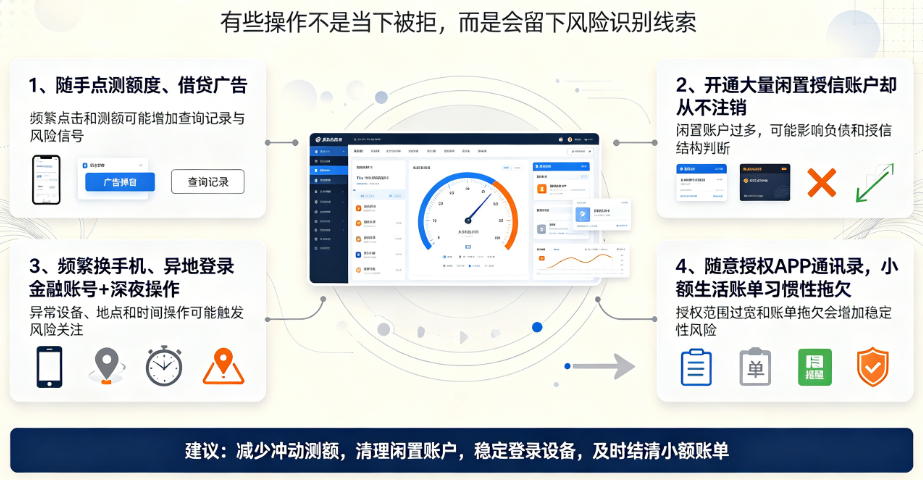
1、随手点测额度、借贷广告
刷短视频、逛购物页时,看到 “一键测额度”“最高可借20万” 就随手点进去授权查看。很多人以为只是看看不借钱就没事,可每一次预授信授权,都会生成一条机构硬查询记录。
3个月内查询次数超过6次,系统直接判定你短期内资金缺口大,贴上高风险标签,哪怕征信零逾期,大数据评分也会断崖式下跌。
2、开通大量闲置授信账户却从不注销
曾经用过的充电宝免押、购物先用后付、小额分期平台,用完卸载APP就不管了,授信协议不会自动失效。名下授信平台一旦超过3家,就会被判定多头借贷,存在以贷养贷隐患。
很多人从来没欠过钱,就因为二三十个僵尸授信账户,大数据直接被判低分,这类记录在征信上完全不会显示。
3、频繁换手机、异地登录金融账号+深夜操作
经常在外用陌生网络、公共WiFi登录支付、借贷软件,凌晨刷借贷广告、申请额度,系统会判定账号存在被盗冒用风险,同时认定你属于非理性资金操作,直接标记异常行为。
另外半年内频繁更换手机号、居住地址,稳定性评分会大幅缩水,也是背调、信贷审批高频拒贷原因之一。
4、随意授权APP通讯录,小额生活账单习惯性拖欠
注册软件时一键同意通讯录、定位权限,如果通讯录里有失信、频繁逾期的联系人,你会被连带打上社交高危标签,莫名被扣稳定分。
除此之外,共享单车、水电代扣、会员续费几十元的小额逾期,不会上报央行征信,却会完整留在大数据里,多次拖延还款会被认定履约意识薄弱,直接拉低整体风控评分。
四、大数据评分偏低?3个简单方法稳步提分
1、立刻停止所有额度测评、线上借贷申请,坚持3个月静默期,等待密集查询记录自然淡化。
2、批量注销所有闲置授信、互联网僵尸账号,关闭各类APP多余的隐私权限,精简账户降低多头风险。
3、固定常用手机号、居住与工作信息,所有代扣账单设置自动还款,尽量在白天办理金融类业务。
写在最后
维护大数据评分,从来不是频繁焦虑式自查,而是把控合理体检周期、规避日常不良线上行为。
风险司南建议每3-6个月做一次正规信用自查,管住随手授权、乱点额度的习惯,就能稳稳守住个人信用资质,不管是贷款还是入职,都能顺利通过各类资质审核。