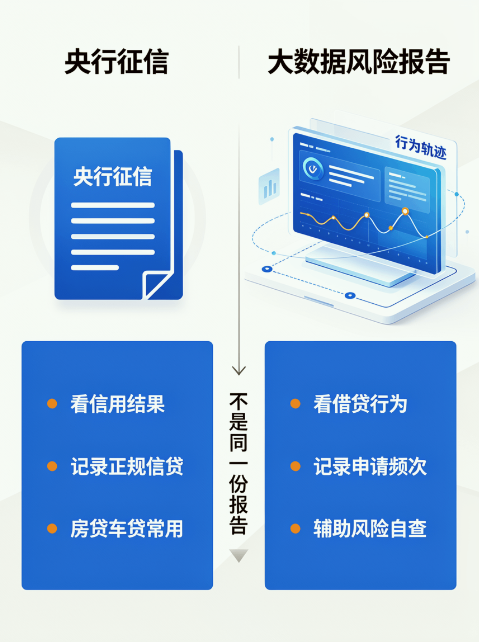
很多人听到“个人大数据风险报告”,第一反应都是:我已经查征信了,怎么又冒出来一个大数据报告?这两个到底有什么区别?其实它们不是一回事。
央行征信大家相对熟悉,个人大数据风险报告接触得少一些,所以很容易混在一起。尤其是准备申请贷款的时候,有人看到“大数据评分”、“风险报告”这些词,就以为也是征信。今天风险司南就把这几个容易弄混的问题一次性说清楚。
一、个人大数据风险报告到底是什么?
简单来说,它是把个人相关的申请、借贷、履约以及部分风险信息整理出来,方便自己查询的数据情况。不过不同平台能查到的内容并不完全一样。有些报告会涉及申请记录、借贷意向、借贷记录、履约情况、逾期相关信息、风险排查、司法相关信息等,具体还是要看你查的那份报告包含什么。
二、央行征信报告是什么?
这个大家都很熟悉,它是国家官方唯一权威信用报告,平时我们说的“查征信”,一般指查询本人的个人征信报告。
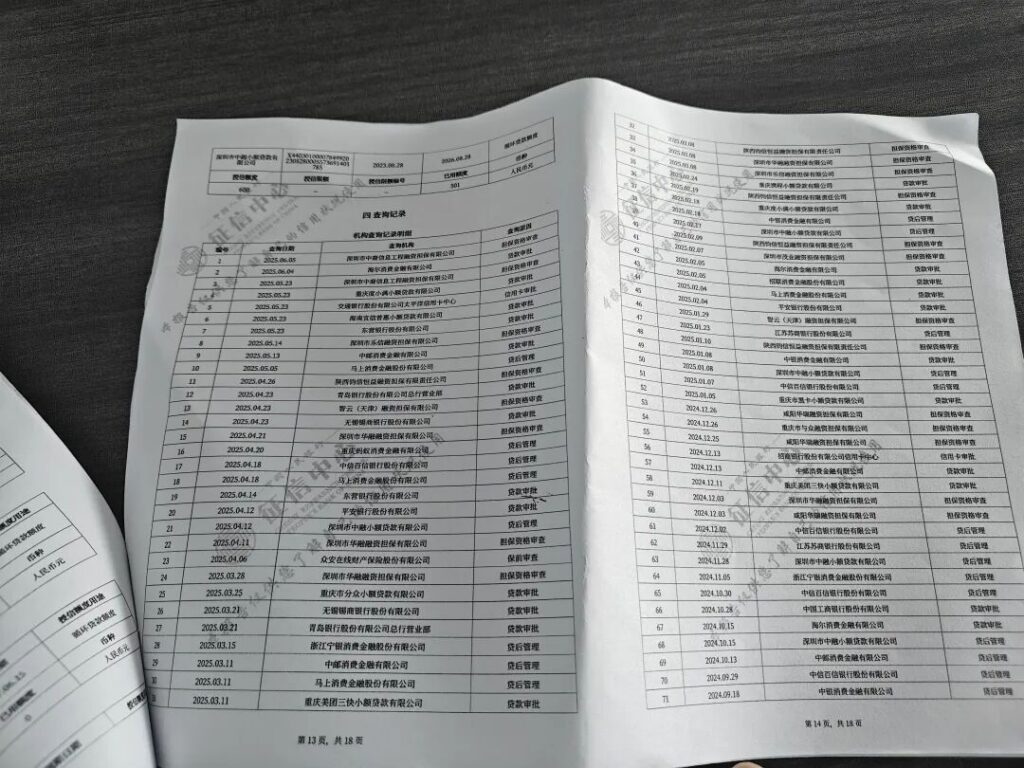
里面会展示个人基本信息、信贷交易信息、公共信息、查询记录等相关信用信息。如果你只是想查自己的央行征信,直接走正规的官方渠道就可以。
重点提醒:个人大数据风险报告不是央行征信报告。
三、两种报告到底有什么区别?
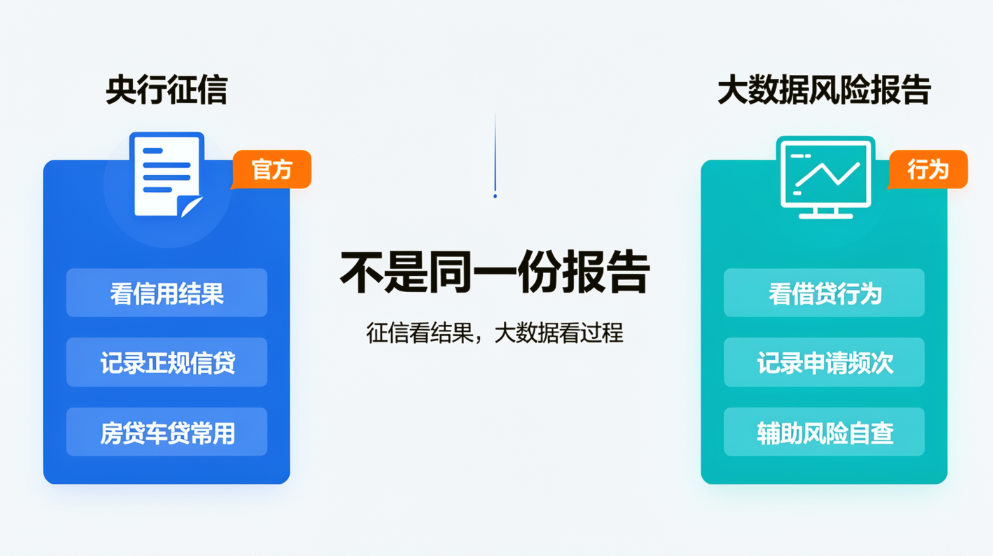
1、两者本身就不是同一种报告。
央行征信报告属于个人信用报告。个人大数据风险报告,就是用户全网信贷行为的检查报告,重点记录的是“过程行为”,不只是最终的欠款、逾期结果。像很多短期网贷、小额分期、平台授信、点击申请记录,很多不上征信,但全部会留大数据痕迹。
比如有个客户,征信无逾期、负债很少,看似资质很好,但是30天内点击了8个小额平台、频繁测额度。央行征信没有记录,但是大数据报告里会清晰标明。
2、两者关注的内容也有差别。
个人信用报告有自己的信息展示范围,而个人大数据风险报告可能更侧重申请行为、借贷记录、履约情况以及一些风险提示。
3、查过个人大数据风险报告,也不代表查过央行征信,两者不能直接画等号。
四、什么情况需要查个人大数据风险报告?
如果你只是想知道自己的央行征信怎么样,那优先查询个人征信就可以了。但有些人想了解得更细一点。就可以考虑查询大数据报告。
1、近期准备办贷款、信用卡,但不确定自己为什么容易被拒;
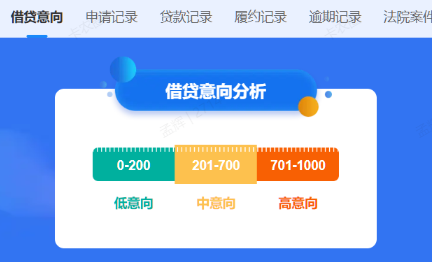
2、平时喜欢随手点贷款额度、经常试贷,记不清自己的申请记录;
3、想梳理自己全部借贷明细,排查有没有陌生账户、隐性负债、异常申请记录。
目前也有一些面向个人的数据自查工具,例如风险司南官网。但也要提前知道:
1、自查不等于信用修复。
风险司南仅提供个人数据自查服务,只是如实展示、整理你的已有数据,不会修改、删除任何真实的信用、借贷记录,也不存在所谓“洗白信用”“内部改分”的服务。
2、查询不等于修改。
报告用于展示和整理相关信息。如果查到的信息和你实际情况不符,不要指望直接查询就能修正,需要走正规的异议核实、纠错流程处理。
3、个人大数据风险报告不是央行征信报告。
风险司南出具的个人大数据报告,和央行官方征信是两个独立产品,不能替代官方征信使用。
4、报告结果不代表贷款审批结果。
不同金融机构有自己的审核标准,报告中的评分、风险提示等信息不能作为贷款一定通过或一定被拒的依据。
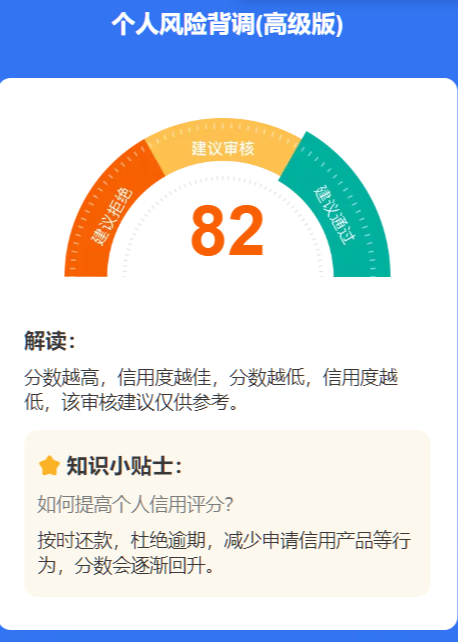
五、大数据报告查出来以后怎么看?
1、先核对申请记录。
看看近期有没有自己实际操作过的申请或相关记录。如果某段时间记录比较集中,再结合时间和具体业务慢慢核对。
2、细看借贷明细。
目前展示了哪些记录?哪些已经结清?有没有自己完全不熟悉的内容?这些都可以留意一下。
如果报告里出现了逾期、履约异常或者其他风险提示,也不用看到“风险”两个字就紧张。先看看它具体对应哪条记录,什么时候发生的,再判断是什么情况。
尤其是碰到陌生账户、陌生记录,或者明显和自己实际情况对不上的信息,先核实,不要自己猜。
3、最后参考综合评分。
因为评分只是把很多信息汇总成了一个结果,真正想弄清楚自己的情况,最后还是得回到具体记录上。
六、查大数据是不是等于“信用修复”?
不是,这两个概念差得挺远。
查询只是把已有的信息展示出来,方便本人了解自己的情况,并不意味着可以修改这些信息。
比如报告里存在真实的申请记录、借贷记录,不会因为你查了一次报告,这些记录就没了。更不存在“查一次就自动提分”这种说法。
最后
个人大数据风险报告和央行征信报告不是一回事。征信干净不代表大数据没问题,这也是很多人莫名被拒贷的核心原因。如果你要查本人央行征信,就走正规的官方征信查询渠道。如果还想进一步了解自己的申请、借贷、履约或者其他相关风险信息,可以根据实际需求再考虑个人数据自查。
说明:本文为行业经验科普,不构成贷款审批、信用修复相关建议。不同商业数据产品的数据来源、覆盖范围存在差异,具体以产品实际展示内容及授权说明为准。