每次想查查自己的大数据评分,心里就忍不住打鼓,总怕查完留下一堆记录,之后办贷款、找工作被机构看到,直接判定我急着用钱频频拒批。
网上说法五花八门,有人说自查没事,也有人说查多了大数据直接变花。到底自己查大数据评分会不会留下痕迹,今天风险司南就把真相一次性说清楚。
一、先说结论:自己查大数据评分,不扣分、不留记录
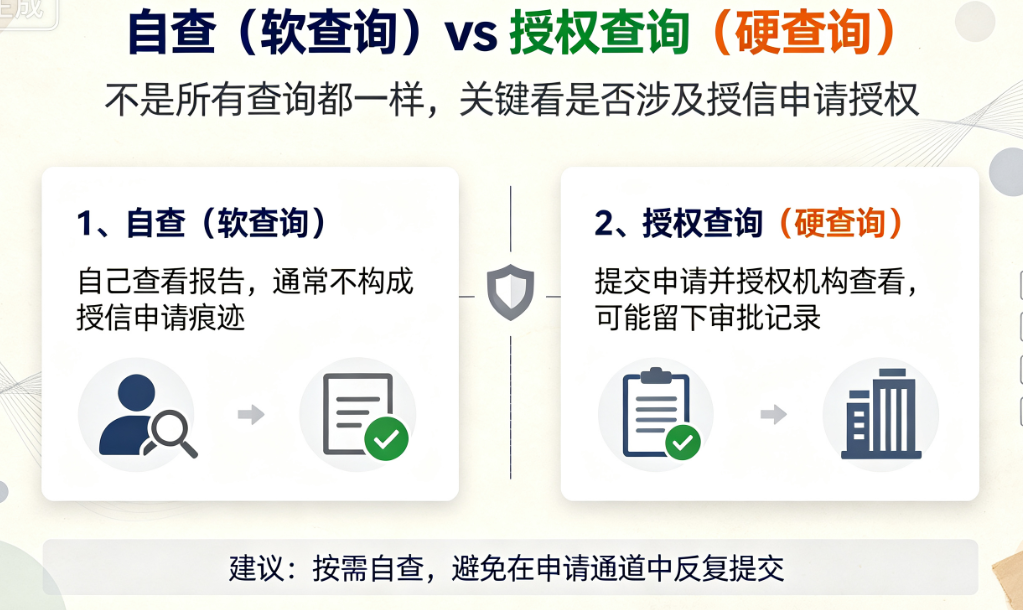
个人主动自查大数据评分,属于“软查询”,不会在风控系统里留下任何痕迹,也不会被金融机构看到。你可能会问:“那为什么网上都说查了会扣分?”问题出在很多人把两种查询搞混了:
1、自查(软查询)
你自己通过正规渠道查自己的报告。不扣分、不留痕、银行也看不见。相当于对着镜子看看自己长啥样。
2、授权查询(硬查询)
你点“测额度”“申请借款”时授权平台去查你的数据。这种查询会被记录,次数多了系统判定“极度缺钱”,直接扣分。
自查是体检,硬查是考试。体检不会让你生病,考试考多了才让人紧张。
二、大数据评分里到底藏着什么?
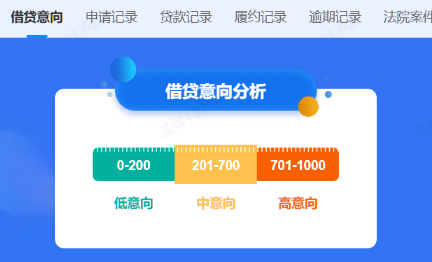
很多人查完报告只看一个分数,高了安心、低了焦虑,然后就没有然后了。其实大数据评分背后,是系统根据你近期的信贷行为综合计算出来的结果。一份完整的大数据报告,通常会包含以下几类关键信息:
1、近期查询记录
近3个月你点过多少次“测额度”、申请过多少次贷款。这是大多数人评分偏低的头号原因——你觉得自己“只是看看”,系统判定“很缺钱”。征信上看不到这些痕迹,但大数据报告里写得清清楚楚。
2、名下账户数量
你开过多少个信贷账户,包括那些“早就卸载了但没注销”的。超过3个就可能被贴“多头授信”标签。你觉得自己“没借钱”,系统觉得“你有好几个随时能借钱的口子”。
3、信用卡使用率
你每个月用了多少额度。长期超过70%,系统判定“资金紧张”。即使你全额还款,这个数据也会被记录。
4、信息稳定度
手机号、住址、工作单位的变动频率。半年内变动超过2次,系统会判定你“不太稳”。
5、风险标签
系统根据你的行为自动贴上“多头授信”“频繁查询”“信息不稳”等标记。看到标签不用慌,行为型的改掉习惯就能慢慢淡化,事实型的需要主动调整结构。
三、为什么很多人一查大数据评分就跌?
“我上次查完大数据,评分确实低了”——如果你遇到这种情况,大概率是以下原因:
原因1:你本来就低了,刚好赶上这时候查
近期申请多、点“测额度”频繁,分数已经在下滑了,你刚好这时候去自查,误以为是查分扣的。因果完全反了。
原因2:点了“免费查分”的陷阱链接
有些打着“免费查”旗号的第三方平台,在你看不到的小字里藏着“授权平台查询你的信用报告”的条款。你以为是在自查,实际上已经授权了一次硬查询,分是被“授权”拉低的,不是被“自查”拉低的。
原因3:查完又去试贷款
刚查完大数据,转头就去点“测额度”看看能不能过,新增了硬查询记录,分数顺势下跌。
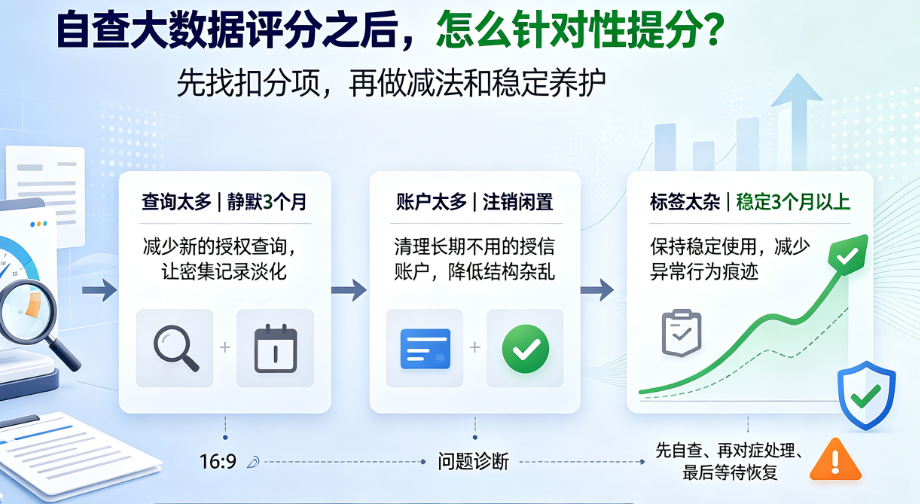
四、自查大数据评分之后,怎么针对性提分?
知道扣分项之后,关键是对症下药。不同问题对应不同解法:
1、查询太多→静默3个月
管住手,3个月内不点任何“测额度”、不申请任何贷款。让“频繁查询”的记录自然沉淀。
2、账户太多→注销闲置
梳理所有授信账户,不用的逐一注销。注意:结清后等1-2个月再注销,别立刻销户。
3、标签太杂→稳定3个月以上
手机号能用就不换,所有平台填同一套信息,金融操作全部安排在白天。给系统足够的时间判定你“已回归稳定”,风险标签才会被逐步覆盖。
五、大数据评分回升的参考周期:
1、查询过多导致的低分:静默2-3个月,评分明显回升
2、账户杂乱导致的低分:精简账户后1-2个评分周期见效
3、行为标签导致的低分:稳定3个月以上,标签逐步淡化
写在最后
其实根本不用害怕自查大数据评分,正规个人自查不会影响你的信用和审批结果。真正拖垮大数据的,是盲目点额度、乱授权、找中介代查的坏习惯。
风险司南建议定期自查摸清自身风险短板,及时调整用信习惯,才能稳稳养好个人信用,不再莫名被拒。